Le partenaire chinois de LVMH au Ningxia a mis en vente sa participation de 40 % dans la société qui cultive les vignes de Chandon China. Mise à prix : un yuan. Environ 13 centimes d’euro.
Le titre s’écrit tout seul, et la plupart des articles que nous avons lus l’ont repris presque tel quel : le projet chinois du géant du luxe bradé pour le prix d’un bonbon. La formule est bonne. Elle ne décrit pas ce qui se passe, et l’écart entre les deux en dit long sur la manière dont une affaire de vin se construit vraiment.
Ce qui est vraiment à vendre
Le vendeur est Ningxia State Farm Group, un groupe agricole public. L’annonce a été publiée fin septembre sur la bourse des droits de propriété du Ningxia, et la presse économique chinoise en parlait dès le 30 septembre, une semaine avant la presse spécialisée anglophone. Les enchères en ligne se terminent le 22 octobre.
L’objet de la vente : 40 % de Moët Hennessy Chandon (Ningxia) Vineyard Co., créée en octobre 2011. Les 60 % restants appartiennent à Moët Hennessy.
Le mot qui compte, c’est vineyard, le vignoble. Cette société cultive du raisin sur la ferme de Huangyangtan, dans le district de Yongning, au sud de Yinchuan, et elle le vend. Elle ne fait pas le vin. Selon la presse chinoise, la vinification, la commercialisation et l’accueil du public relèvent d’une autre société, détenue à 100 % par Moët Hennessy. Personne ne vend Chandon China. Un groupe agricole public cède sa part minoritaire dans l’entreprise qui travaille la terre.
Pourquoi un yuan ne vous achète presque rien
Le yuan est une mise à prix minimale, et il faut le lire à côté du bilan publié avec l’annonce :
- Fin 2025 : 19,73 millions de yuans d’actifs, 37,09 millions de dettes, soit des capitaux propres de moins 17,36 millions.
- Fin août 2026 : 19,31 millions d’actifs, 36,58 millions de dettes, capitaux propres de moins 17,27 millions.
La société doit à peu près deux fois ce qu’elle possède. 40 % d’une entreprise aux capitaux propres négatifs ne valent pas beaucoup plus que rien, ce qui correspond à peu près à ce qu’on en demande.
Le vrai prix se trouve dans les conditions. D’après la presse chinoise, l’acquéreur doit reprendre les dettes existantes de la société, y compris les prêts de sociétés liées, prouver qu’il dispose d’une réserve ou d’un plan de financement pour les rembourser, et les solder avant la fin 2026. Paiement en une fois, pas de consortium, et une expérience de gestion internationale exigée. Moët Hennessy, en tant qu’actionnaire existant, dispose d’un droit de préemption, et les commentateurs chinois que nous avons lus s’attendent à ce que le groupe reprenne lui-même la participation.
La version honnête du titre serait donc : un partenaire public veut sortir d’une société agricole déficitaire, et l’acheteur le plus probable est le partenaire qu’il quitte.
Le chiffre qui ne colle pas
C’est ici que nous avons relu les chiffres une deuxième fois.
L’annonce indique un chiffre d’affaires de 3,60 millions de yuans et un bénéfice net de 1,47 million sur les huit premiers mois de 2026. On dirait un redressement.
Sauf que les capitaux propres n’ont presque pas bougé. Ils sont passés de moins 17,36 millions à moins 17,27 millions, soit une amélioration d’environ 90 000 yuans. Si la société avait vraiment gagné 1,47 million et l’avait conservé, ses capitaux propres auraient dû s’améliorer d’à peu près autant. Ils se sont améliorés d’environ un seizième de ce montant.
Il existe des explications banales. L’argent peut sortir d’une société par une distribution ou une facturation entre entités du groupe, le bénéfice peut être calculé sur une autre base que le bilan, ou un ajustement invisible pour nous a pu en absorber l’essentiel. Impossible de trancher avec ce qui a été publié, et nous ne présenterions pas ce bénéfice comme une reprise tant que quelqu’un ne l’a pas expliqué.
Où se trouve l’argent dans une affaire de vin
Le plus intéressant dans la presse chinoise, ce n’est pas le prix. C’est la structure.
Des commentateurs de la presse viticole chinoise relèvent que le montage place le travail à faible marge, cultiver le raisin, dans la société partagée avec un partenaire local, tandis que le travail à forte marge, transformer ce raisin en bouteilles de bulles vendues à partir d’environ 300 yuans, reste dans la société que Moët Hennessy détient seul. Que ce soit voulu ou non en 2011, l’effet est clair : la ferme porte les coûts et le risque, la marque garde la marge.
Ce n’est pas une bizarrerie chinoise. C’est le fonctionnement d’une grande partie du monde du vin. En Champagne, les vignerons possèdent l’écrasante majorité des vignes et les grandes maisons vendent l’essentiel des bouteilles, et le bras de fer sur le prix du kilo de raisin dure depuis plus d’un siècle. À Bordeaux, ceux qui cultivent la terre et ceux qui gagnent de l’argent sur l’étiquette sont très souvent des gens différents. Partout, c’est le vigneron qui encaisse le gel, la canicule ou la mauvaise année, et la marque qui fixe le prix en rayon.
L’annonce du Ningxia, c’est simplement ce schéma écrit noir sur blanc dans un bilan, chiffres à l’appui.
Chandon China est-il en difficulté ?
Rien dans l’annonce ne le dit. La société viticole perd de l’argent ; les comptes de la société qui fait le vin ne font pas partie de la vente et n’ont pas été publiés.
Et Chandon China vend le seul style de vin qui progresse en Chine en ce moment. Les douanes chinoises, citées par Vino Joy News, montrent qu’au premier semestre 2026 les effervescents sont la seule catégorie importée en hausse à la fois en volume et en valeur : 4,4 millions de litres, plus 16,3 %, pour 39,1 millions de dollars, plus 20,9 %. Le vin en bouteille, lui, a reculé de 14,6 % en volume et n’a tenu sa valeur que parce que la bouteille moyenne coûtait plus cher. Des bulles locales en méthode traditionnelle, avec un nom célèbre sur l’étiquette, sont bien placées pour en profiter.
Si vous achetez une bouteille de Chandon du Ningxia l’an prochain, elle viendra très probablement des mêmes vignes et de la même équipe. Ce qui change, c’est le propriétaire d’une partie du sol.
Ce que nous surveillons
Si quelqu’un d’autre que Moët Hennessy enchérit avant le 22 octobre, et si LVMH exerce son droit de préemption pour se retrouver seul propriétaire de l’ensemble, vignes et domaine compris.
Il faudra aussi regarder ce que font les autres partenaires publics. Beaucoup de projets viticoles étrangers en Chine ont été montés en coentreprise avec des groupes d’État locaux. Qu’un groupe public estime qu’une participation déficitaire ne vaut plus la peine d’être portée fait moins de bruit qu’une fermeture de domaine, mais en dit plus sur la direction que l’argent voit pour le vin chinois. Nous avons raconté une autre manière de construire un public pour le vin chinois, avec de la musique plutôt que des capitaux, dans notre article sur Canaan Winery et son festival de jazz.
Sources : Vino Joy News sur la cession, Sina Finance (Jiuyejia) sur les conditions de la vente, Eastmoney sur l’annonce, Vino Joy News sur les importations chinoises du premier semestre 2026, LVMH sur Chandon China
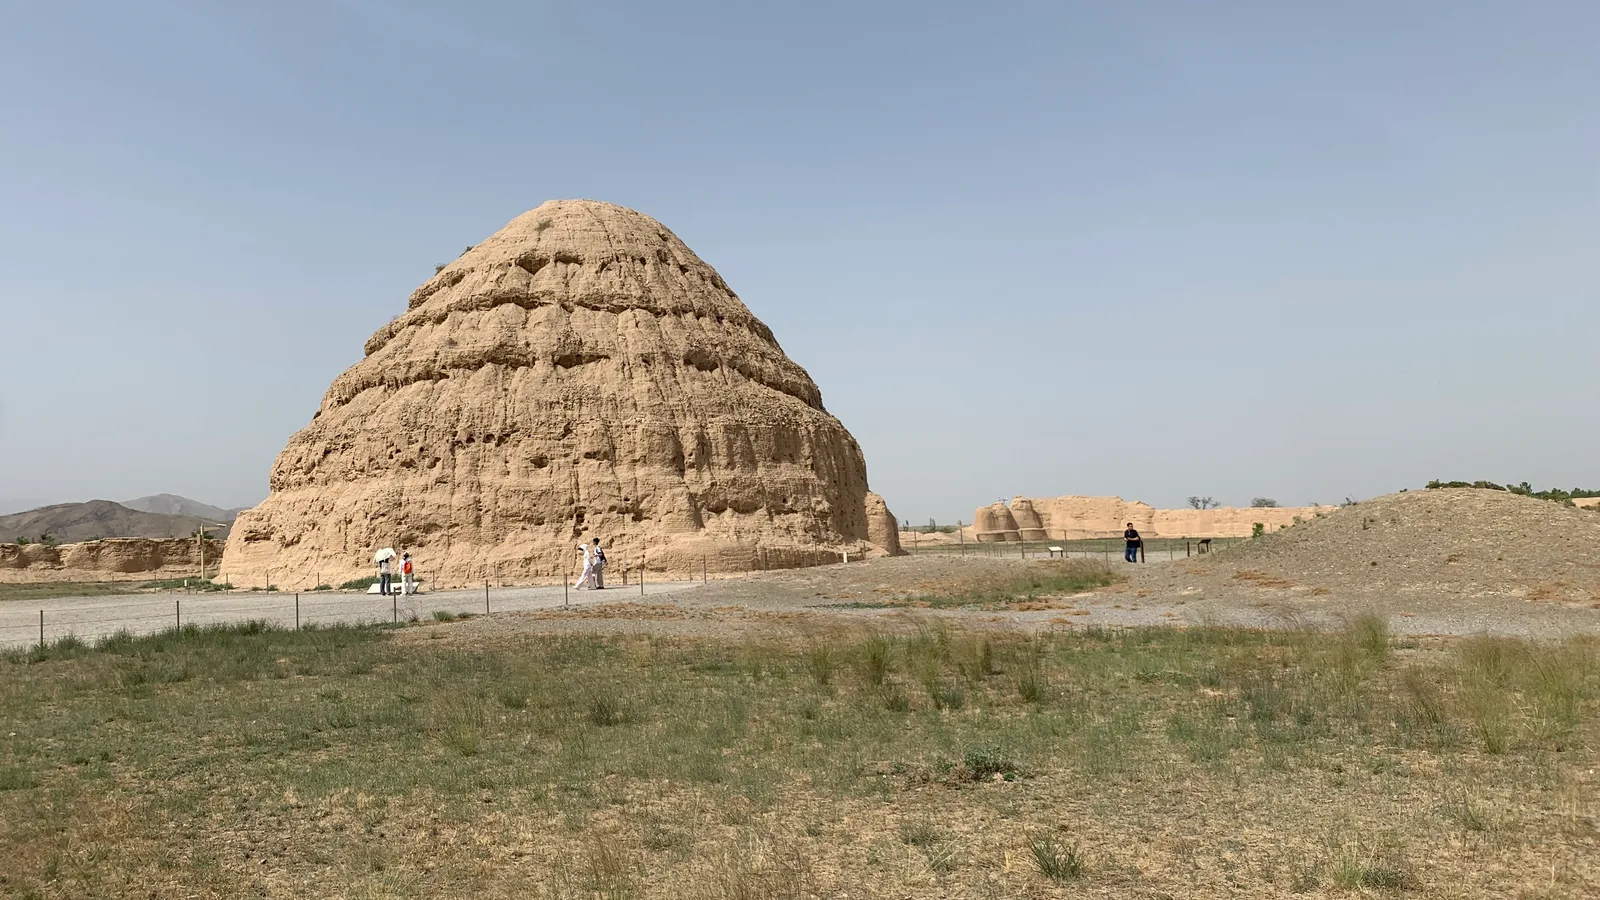
Photo d’en-tête : un tombeau royal des Xia occidentaux sur la plaine au pied des monts Helan, au Ningxia, CC0, via Wikimedia Commons.